<h1 style="margin-left:0; margin-right:0">Pagos de proximidad y vida de barrio: un vínculo cotidiano</h1>
<p style="margin-left:0; margin-right:0">Un barrio reúne conversaciones, compras, gestiones y relaciones de confianza acumuladas con el tiempo. Cuando se incorpora un servicio digital, esa estructura previa puede facilitar la orientación inicial: la persona sabe dónde preguntar y reconoce un punto de referencia cercano. El desafío consiste en aprovechar esa familiaridad sin confundir la confianza personal con una garantía financiera automática.</p>
<p> </p>
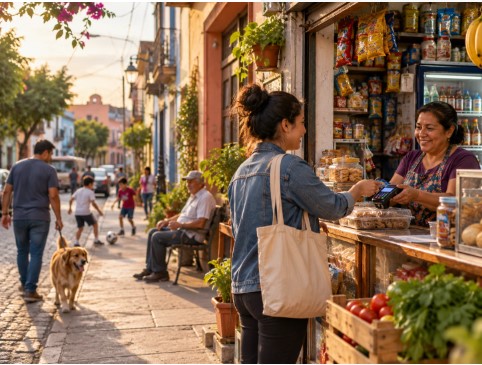
<p>Escena cotidiana de pago de proximidad en una tienda de barrio con vida comunitaria alrededor.</p>
<h2 style="margin-left:0; margin-right:0">El barrio como espacio de interacción</h2>
<p style="margin-left:0; margin-right:0">Los barrios no son únicamente lugares de consumo; también funcionan como redes de información y relaciones económicas. Una tienda de proximidad conoce los hábitos de sus clientes y puede ayudarles a interpretar servicios que llegan desde una pantalla. Esa función explica el interés por los pagos presenciales conectados con plataformas digitales. El punto importante no es transformar cada mostrador en una oficina financiera, sino entender qué demandas concretas podrían atenderse mejor mediante un contacto local.</p>
<p style="margin-left:0; margin-right:0">En un esquema híbrido, el establecimiento puede convertirse en punto de información, recepción de solicitudes o ejecución de operaciones previamente autorizadas. Sin embargo, cada función conlleva responsabilidades distintas. La atención de pagos puede interrumpir la actividad principal, exigir tiempo de capacitación y requerir custodia temporal de fondos. El negocio debe evaluar si ese esfuerzo resulta compatible con sus recursos y si existe un procedimiento definido para incidencias.</p>
<p style="margin-left:0; margin-right:0">No todas las zonas necesitan una red de intermediarios con la misma intensidad. En un barrio con numerosos servicios electrónicos, el valor principal puede ser la orientación a personas poco familiarizadas con determinadas plataformas. En una zona donde los canales admitidos son escasos, la función del agente puede concentrarse en conectar efectivo y saldo digital. Antes de anunciar cobertura conviene investigar qué problema resuelve cada punto y qué alternativas ya existen. De otro modo, la expansión puede duplicar esfuerzos sin mejorar la experiencia de los vecinos.</p>
<p style="margin-left:0; margin-right:0">La integración con la actividad comercial también merece atención. Una tienda puede atender compras, devoluciones y operaciones de un tercero durante la misma jornada. Si los registros no están separados, un error administrativo puede confundirse con una incidencia de la plataforma. Horarios, empleados habilitados y límites deben comunicarse con claridad. Para el usuario, conocer estas reglas evita visitas inútiles; para el comercio, previene conflictos sobre obligaciones que no forman parte de la venta de productos. La utilidad social del servicio depende de esa organización cotidiana.</p>
<h2 style="margin-left:0; margin-right:0">Qué puede aportar un establecimiento conocido</h2>
<p style="margin-left:0; margin-right:0">El reportaje sobre <a href="https://glpb.org/revista/emprendimiento-con-valores/" rel="sponsored nofollow" style="box-sizing: border-box; color: rgb(7, 89, 139); text-decoration: underline; text-underline-offset: 3px;">MobCash en Latinoamérica</a> describe la figura del agente comunitario como un puente entre efectivo y registro digital. Su interés como historia de emprendimiento está en mirar el comercio desde un papel más amplio que la venta tradicional. Aun así, el alcance y las obligaciones de cada agente deben explicarse según las condiciones del servicio.</p>
<p style="margin-left:0; margin-right:0">Un agente puede operar en una calle con mucha actividad y no por ello generar desarrollo comunitario medible. Para hablar de impacto se necesitan indicadores: ingresos adicionales efectivamente registrados, costes para el establecimiento, frecuencia de reclamaciones y cambios en acceso a servicios relevantes. Sin esas evidencias, la proximidad es una característica logística, no un resultado económico demostrado.</p>
<p style="margin-left:0; margin-right:0">La elección de un comercio también debe respetar la privacidad del cliente. Un punto popular puede resultar cómodo, pero una conversación sobre movimientos de dinero en un mostrador concurrido expone información personal. La calidad del servicio depende de la discreción y de la capacidad de resolver incidencias, no solo de la distancia a pie.</p>
<p style="margin-left:0; margin-right:0">Desde la perspectiva de los vecinos, la cercanía importa porque reduce desplazamientos y facilita preguntar antes de actuar. También puede aumentar la confianza si el agente explica de forma comprensible qué hace y qué no hace. Ese beneficio desaparece cuando los costes se comunican tarde, las confirmaciones son confusas o el local no sabe cómo reaccionar ante una operación pendiente. La trazabilidad y la atención posterior forman parte del servicio tanto como el momento inicial.</p>
<h2 style="margin-left:0; margin-right:0">Acciones prácticas desde la proximidad</h2>
<ul>
<li>Escuchar qué gestiones pregunta la clientela.</li>
<li>Delimitar las funciones del punto de atención.</li>
<li>Evitar prometer resultados fuera del control del comercio.</li>
</ul>
<h2 style="margin-left:0; margin-right:0">Innovación a escala cotidiana</h2>
<p style="margin-left:0; margin-right:0">La idea de proximidad merece un lugar en el debate tecnológico porque recuerda algo esencial: no todas las experiencias comienzan frente a una aplicación. Algunas empiezan con una pregunta en la tienda habitual. Diseñar buenos canales de respuesta convierte ese primer contacto en una experiencia más organizada.</p>
<p style="margin-left:0; margin-right:0; text-align:start">#EconomiaBarrial #ComercioCercano #InnovacionSocial</p>